Industrieel Vraagbeheer Houdt Duitse en Nederlandse Aardappelprijzen Stevig Ondanks Kleinere Europese Oogst
De aardappelkoersen in Duitsland en Nederland blijven stevig dankzij een stabiele industriële en detailhandelvraag tegenover een smaller Europese aanbod: Innovator wordt gehandeld tussen €27.50–28.30 per 100 kg, terwijl Nederlandse fabrieken in september 308,800 tonnen verwerkten, met 47% van het grondmateriaal geïmporteerd.
De aardappelmarkt in Duitsland en Nederland toont stevige, stabiele koersen, gesteund door een geordende industriële en detailhandelvraag en een Europees aanbod dat kleiner is dan in het voorgaande seizoen. Weekelijk variëren de prijzen weinig, hoewel aanzienlijke verschillen blijven bestaan tussen variëteiten op basis van kwaliteit, grootte en geschiktheid voor verwerking.
Innovator behoudt zijn premium. Referenties voor Innovator liggen op €27.50 per 100 kilogram, binnen een gerapporteerde band van €27.50–28.30, ongewijzigd ten opzichte van de vorige inschatting. De variëteit behoudt een premium boven andere verwerkingsmateriaal vanwege haar gebruik voor lang friet, voornamelijk bestemd voor fastfoodketens.
Fontane verlaagt lichtjes. Fontane wordt gehandeld op €22.00 per 100 kilogram, binnen een band van €22.00–23.30, ongeveer €0.50 lager dan de vorige referentie. De aanpassing wordt als matig beschouwd en vertegenwoordigt geen verandering in de markt’s algemene trend.
Duitse tafelaardappelprijzen blijven binnen een geordend bereik. In Duitsland worden verse (tafel)aardappelen voornamelijk gehandeld tussen €26 en €30 per 100 kilogram. De vraag vanuit verpakkingsstations en voedingswinkelketens wordt omschreven als geordend en stabiel, met consumentenpromoties die zich voornamelijk richten op kleinere verpakkingen in plaats van grote zakken, en de meeste verse vraag wordt voorzien uit veldlopen en recent opgeslagen partijen. Voor industriële aardappelen specifiek, geeft vergelijkbaar regionaal rapportage uit Beieren vrije marktgrondstoffen voor friet rond de €22–28 per 100 kilogram in laat-september – een breed vergelijkbaar niveau met het Duitse tafelaardappelbereik, hoewel deze cijfers specifiek voor Noordrijn-Westfalen niet bevestigd kunnen worden.
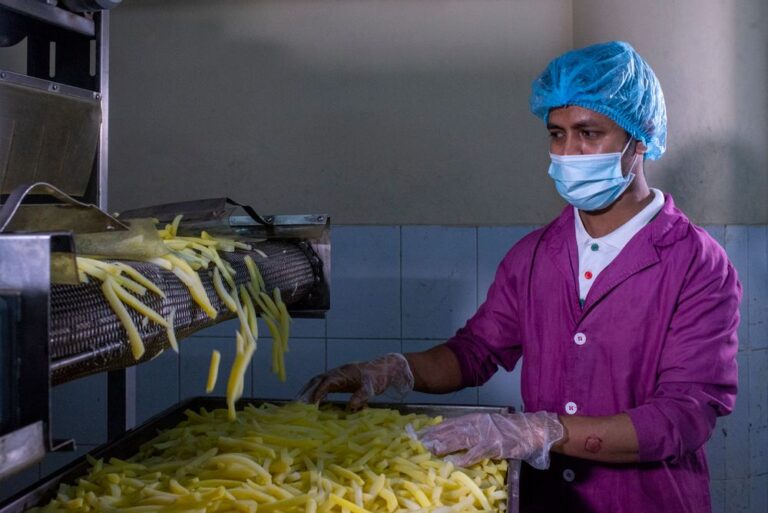
Nederland verwerkte 308,800 tonnen in september. Nederlandse frietfabrieken verwerkten ongeveer 308,800 tonnen aardappelen in september – dicht bij 40,000 tonnen meer dan in augustus. De industriële activiteit wordt gedeeltelijk gesteund door grondstoffen uit andere landen: 47.3% van de in september verwerkte aardappelen kwam uit het buitenland, voornamelijk België en Duitsland, een sterke stijging ten opzichte van 39.2% buitenlandse oorsprong een jaar eerder. Deze handel vertoont de groeiende integratie van de noordwest-Europese markt en de concurrentie tussen Nederlandse fabrieken om industriële grondstoffen te verwerven.
Jaarlijks verwerkingsvolume blijft lager. Over de twaalf maanden tot september verwerkten Nederlandse frietfabrieken ongeveer 3.59 miljoen tonnen aardappelen, ongeveer 290,000 tonnen minder dan in dezelfde periode een jaar eerder – een daling van ongeveer 7–8%. De kloof weerspiegelt de interactie tussen het uitputten van de grote voorraad uit het vorige seizoen en het kleinere 2026 Europese oogstvolume. Ondanks de ophoping van afname, bevestigt de snelheid van september dat fabrieken actief blijven opereren en grondstoffenvraag in stand houden.
Nederlandse oogst daalde met 17%. De Nederlandse brutoproductie van tafel- (ware)aardappelen wordt geschat op ongeveer 3.5 miljoen tonnen voor 2026, 17% minder dan de ongewone grote 4.2 miljoen tonnen die in 2025 werden geoogst. Het volume ligt net onder het tienjarig gemiddelde van ongeveer 3.6 miljoen tonnen. De belangrijkste oorzaak van de daling was een vermindering van de gezaaide oppervlakte, met ongeveer 15% minder tot 70,286 hectare, onderdeel van een totale aardappeloppervlakte van 150,134 hectare – de kleinste sinds 2012. De brutoproductie per hectare bleef relatief stevig op 49.5 tonnen, ongeveer 3% lager dan de 50.8 tonnen die in 2025 werden gerapporteerd.
Bewening matigde de droogte. Rund een derde van Nederlandse akkerbouwbedrijven rapporteert dat zij over eigen besproeiingsuitrusting beschikken, een kenmerk dat hielp om opbrengstverliezen tijdens de periodes van grootste klimatologische stress dit seizoen te beperken. De beschikbare cijfers corresponderen met brutoproductie; het effectief handelbare volume zal lager zijn na aftrek van defecten, ongeschikte groottes en gradatie- en opslagverliezen.
Uitblick: zijwaarts tot matig stevig. De markt verwacht dat de koersen voor tafel- en verwerkingsaardappelen de komende weken zijwaarts tot matig stevig zullen blijven, gesteund door een stabiele detailhandelvraag, een kleiner 2026 EU-oogstvolume en gedisciplineerd aankoopgedrag van verwerkers. Een opgemerkte risicofactor is de opslagkwaliteit: partijen die last hebben van zweetschade kunnen naar voren komen en surcharges van ongeveer €5 per 100 kilogram meebrengen. De ontwikkeling door de Europese winter zal ook afhangen van de beschikbaarheid van contractvrije partijen en het tempo waarop verwerkingsfabrieken grondstoffen aankopen.
Bronnen: Commodity Board (Nederlandse oogst-, oppervlakte- en opbrengstgegevens); AGF.nl (Nederlandse verwerkingsvolumes).