Positief onder DRUK

Uit de momentopname van dit jaar blijkt dat de hartige snacksindustrie in heel Europa solide prestaties blijft leveren. Een prestatie die vooral indrukwekkend is gezien de combinatie van krachtige externe factoren die grote uitdagingen creëren in alle sectoren.
De donkere dagen van de Europese lockdowns zijn voorbij, maar opkomende varianten van het virus achter COVID-19 zorgen ervoor dat de pandemie blijft voortduren. Ondertussen stelde de heropening van de economie de industrie bloot aan problemen met de toeleveringsketen en logistieke problemen. Deze gevolgen waren nog steeds voelbaar toen de oorlog in Oekraïne uitbrak, wat alles nog veel erger maakte. Nu smoren de Russische acties en de daaruit voortvloeiende sancties de aanvoer van voedsel en landbouwchemicaliën af en bestaat de vrees dat sancties Rusland zullen aanzetten tot vergeldingsmaatregelen op de energielevering aan Europa.
Het resultaat is een explosief stijgende inflatie en een uiterst onzeker ondernemersklimaat.
Weekdagen. Uitschrijven kan met één klik.
"We zijn allemaal overweldigd door de brute Russische aanval op Oekraïne en onze industrie kampt nog steeds met de gevolgen van de moeilijke toegang tot tarwe en met name zonnebloemolie. We hebben samen met FoodDrinkEurope en de Europese Commissie voorop gewerkt om onze leden maximale flexibiliteit te bieden bij het gebruik van andere oliën, en bij gerelateerde kwesties zoals productetikettering", aldus Sebastian Emig, directeur-generaal van ESA.
We hebben ook een interne beoordeling uitgevoerd van de aandachtsgebieden van ESA met betrekking tot andere potentiële uitdagingen die kunnen ontstaan door de oorlog of door bestaande of toekomstige EU-regelgeving. Ons doel is om de bedrijven van onze leden klaar en voorbereid te hebben.
Het is een somber beeld, maar veerkrachtige producenten van hartige snacks zijn ondanks alle tegenslagen consumenten en bedrijven blijven voorzien van producten.
HOOFDCIJFERS
De kerncijfers van de omzet van hartige snacks van Euromonitor International in West-Europa stegen van € 29,926.8 miljoen in 2021 tot een verwachte € 32,663.8 miljoen eind 2022. Dat is een zeer gezonde groei van 9%. De Oost-Europese markten groeiden van € 6,663.8 miljoen in 2021 tot een verwachte € 7,310.4 miljoen dit jaar. Dat is bijna 10%.
Ook de consumptie per hoofd van de bevolking is een dubbel verhaal: West-Europeanen aten dit jaar snacks ter waarde van € 64.2 (tegen € 58.9 in 2021) en Oost-Europeanen gaven een bescheidener bedrag van € 22.8 uit (€ 20.7 vorig jaar). Dit is te vergelijken met het wereldwijde gemiddelde van € 24.0 voor 2022.
Eerst de grotere markten van West-Europa, zegt het recente "Passport"-rapport van Euromonitor over hartige snacks: "De regio als geheel, evenals de meeste landen, zag in 2020 een sterkere groei van de detailhandelswaarde, doordat er meer consumptiemomenten bij mensen thuis plaatsvonden vanwege lockdowns en thuiswerken/leren. Hoewel de groei in 2021 aanzienlijk vertraagde, was deze nog steeds positief, waarbij sommige veranderingen van een jaar eerder ook in het nieuwe jaar doorzetten."
Hartige snacks zullen de komende jaren positieve groeicijfers blijven laten zien en zullen sterker worden naarmate de prognoseperiode vordert. Noten, zaden en trailmixen zullen de daadwerkelijke omzetgroei stimuleren, terwijl groente, peulvruchten en broodchips de meest dynamische categorie blijven, waarbij gezondheidsaspecten in West-Europa in de periode 2021-2026 een belangrijke rol blijven spelen.
Euromonitor vatte de prestaties in Oost-Europa als volgt samen: "Hoewel Oost-Europese landen in zowel 2020 als 2021 te maken kregen met grote verstoringen als gevolg van de COVID-19-pandemie, is de verkoop over het algemeen positief blijven groeien. Hoewel er mogelijk wat impulsaankopen of verkopen voor onderweg verloren zijn gegaan als gevolg van mobiliteitsbeperkingen, vertegenwoordigen de producten in deze markt betaalbare snacks, waarbij thuisisolatie in veel gevallen de verkoop zelfs een boost geeft." De analist voorspelt een positieve marktgroei in Oost-Europa tot ten minste 2026.
Wellicht is het goed om hierbij de kanttekening te plaatsen dat de Euromonitor-projecties aan het begin van het jaar zijn gemaakt, vóór de oorlog in Oekraïne.
PANDEMIE KATER
"COVID is echt ons Tweede Wereldoorlog-moment wat betreft maatschappelijke verschuivingen", zegt Alex Skidmore, specialist marktinformatie bij Griffith Foods. Griffith voerde onlangs een onderzoek uit naar de houding van consumenten ten opzichte van snacks en gezond eten in heel Europa. "Nu hebben we nog meer angst – baanverlies, recessie, sociale isolatie, lockdown – en dit alles heeft geleid tot een behoefte aan snacks." De onderzoekers ontdekten dat wat al deze angstige consumenten precies hopen te bereiken met snacks, per leeftijdsgroep verschilt. Terwijl Generatie Z zegt dat ze op zoek zijn naar afleiding, verlangen millennials en ouderen juist naar troost.
Wat mensen ook hoopten te vinden aan de onderkant van de snackmarkt, de pandemie zorgde in 2020 voor een sterke stijging van de verkoop dankzij de consumptie thuis. De groei viel vervolgens terug en stabiliseerde zich in 2021 op een lager niveau toen de lockdowns werden versoepeld. Bijna alle Europese landen lieten vorig jaar nog steeds enige waardegroei zien, hoewel dat deels te danken was aan stijgende prijzen doordat de inputkosten en inflatie begonnen op te lopen. Het beeld van de verkoopvolumes was daarom gemengder.
IRI gebruikte zijn onderzoek om de waardeverkopen voor enkele van de belangrijkste Europese markten te analyseren. In lokale valuta kende Italië een groei van 11% in 2020, een terugval tot 9% vorig jaar. Duitsland realiseerde 8% en 5%, het VK 5% en 1%, Griekenland 2% en 0.8% en Spanje 2% en 0.4%. Nederland verloor vorig jaar 2% aan waarde.
"Zoutige snacks groeiden in 2021 in veel landen, deels dankzij hybride werkmodellen en een toename van het gebruik thuis. Hoewel verschillende landen gezouten snacks vaak iets anders definiëren, is één ding dat duidelijk is geworden, dat veel landen een positieve stijging hebben gezien, met uitzondering van een paar", aldus Sally Lyons 'Wyatt, executive vice president van IRI.
Volgens Allied Market Research genereerde de wereldwijde industrie voor caloriearme snacks in 6.5 een omzet van € 2020 miljard en vorig jaar van € 20.5 miljard.
Volgens Javier Sanchez, directeur wereldwijde bedrijfsontwikkeling van Kantars Worldpanel-divisie, is de consumptie van buitenshuis (OOH) sinds 2020 nog steeds niet volledig hersteld, wat ruimte laat voor verdere groei. Na een periode waarin buitenshuis (OOH) in 2020 een flinke terugval kende, gevolgd door een opleving na de lockdown in 2021, steeg de consumptie van hartige snacks in het eerste kwartaal van 1 met 2022% ten opzichte van twee jaar geleden. Dit was grotendeels te danken aan een stijging van 4% van de consumptie binnenshuis, terwijl de consumptie van buitenshuis (OOH) met 7% daalde.
Andere analisten constateerden een vergelijkbaar patroon, met een snelle groei in thuisgebruik die afneemt en slechts een geleidelijk herstel in thuisgebruik. In het Verenigd Koninkrijk bijvoorbeeld, ontdekte Mintel dat 56% van de consumenten in 2021 aangaf meer te zijn gaan snacken sinds de pandemie. Terwijl 88% van de mensen aangaf de afgelopen twee weken thuis snacks te hebben gegeten, deed slechts 44% dat op het werk of op een studieplek, 14% onderweg en 9% op andere thuisgebruiklocaties.
"COVID-19 heeft een negatieve impact gehad op de markt voor afhaalmaaltijden. Maar nu we op weg zijn naar 'het nieuwe normaal', zal eten onderweg weer steeds relevanter worden", zegt Olivia Placzek, researchanalist bij Mintel.
Er is consensus dat COVID-19 ervoor heeft gezorgd dat Europeanen meer interesse tonen in gezondere snacks (BFY). Ook dit wordt bevestigd door het consumentenonderzoek van Mintel: 55% van de Duitse snackers zegt dat ze vooral gezonde snacks proberen te kiezen en 48% vindt gezondere versies van hun favoriete snacks bijzonder aantrekkelijk.
"De voorkeur van consumenten voor clean label producten, de populariteit van eiwitrijke snacks en plantaardige diëten zijn waarschijnlijk de meest invloedrijke [BFY-trends] op dit moment. Consumenten blijven op zoek naar gezondere snackalternatieven die gemaakt zijn met meer natuurlijke ingrediënten, minder kunstmatige ingrediënten bevatten, minder suiker en minder natrium. Dit komt vooral doordat de meeste mensen tijdens de pandemie een meer inactieve levensstijl hadden en zich bewust zijn van hoe verschillende chronische ziekten hun overlevingskansen kunnen verminderen als ze getroffen worden door andere ziekten, zoals COVID-19, waardoor mensen meer aandacht besteden aan de voedingswaarde van hun voeding", aldus Petar Reshovski, algemeen directeur en analist bij Williams&Marshall Strategy.
Consumenten, niet alleen in Europa maar wereldwijd, stappen over van traditionele snackproducten naar alternatieven met veel eiwitten en weinig suiker. Dit is vooral duidelijk zichtbaar bij de jongere generaties, die het constant druk hebben.
De manier waarop mensen snacks gebruiken, verandert ook, waarbij jongere consumenten vaker gezondere snacks gebruiken als maaltijdvervangers. "Door het gebrek aan tijd worden eiwitrijke snacks steeds vaker gezien als geschikte maaltijdvervangers.
Bovendien vervagen de grenzen tussen dagdelen als het gaat om de eetgewoonten van consumenten. Ze stappen af van een volledige maaltijd en eten vaker een tussendoortje midden op de dag", aldus Reshovski.
Het beeld is vergelijkbaar in de meeste Europese markten, maar er blijven verschillen bestaan tussen Oost en West, waarschijnlijk als gevolg van betaalbaarheid. Zo zijn biologische snacks bijvoorbeeld vaker te vinden in westerse markten.
Het recente rapport van Euromonitor ondersteunt dit idee dat Oost-Europeanen steeds meer geïnteresseerd raken in gezondere snacks, mits hun koopkracht dit ondersteunt: "Hoewel de trend van gezondheidsbewustzijn misschien niet zo sterk ontwikkeld is als in andere delen van de wereld, heeft deze nog steeds invloed op hartige snacks in Oost-Europa... Aan de ene kant kunnen mensen terughoudend zijn om sommige producten, zoals chips, te eten vanwege hun hoge vet- en zoutgehalte, vooral omdat overgewicht of obesitas de effecten van het virus mogelijk verergert bij mensen die COVID-19 oplopen. Aan de andere kant zou dit ertoe kunnen leiden dat ze kiezen voor gezondere producten binnen dezelfde markt, zoals noten en zaden, groente- en peulvruchtenchips of popcorn, of overstappen op een aantal van de interessante nieuwe, gezondere versies van bestaande producten die steeds vaker op de markt verschijnen, bijvoorbeeld met een lager zout- of vetgehalte, gebakken in plaats van gefrituurd tijdens de productie, of gemaakt met natuurlijke ingrediënten."
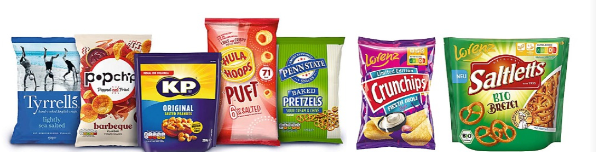
'Boven: KP Snacks schat dat tegen de tijd dat de HFSS-wetgeving in het Verenigd Koninkrijk wordt ingevoerd, meer dan 200 SKU's en een kwart van het portfolio niet-HFSS zullen zijn.
In 2028 werd Lorenz de eerste Duitse snackfabrikant die Nutri-Score op zijn verpakkingen aanbracht, te beginnen met Saltletts-pretzels, Rohscheiben-chips en Erdnusslocken-pindakaasflips.
Onder: Walkers verwacht dat in 2025 de helft van de snackomzet afkomstig zal zijn van producten die geen HFSS bevatten of van producten met 100 calorieën of minder.
Uit het onderzoek van Griffith bleek dat consumenten over de hele linie bereid zijn een meerprijs te betalen voor gezondere snacks, mits er geen concessies aan de smaak worden verwacht. 75% van de ondervraagden gaf aan geïnteresseerd te zijn in gezondere chips en 17% zou meer betalen. Voor pretzels waren de percentages 66% en 15%, voor popcorn 64% en 14% en 63% van de mensen was geïnteresseerd in gezondere tortilla's en 14% zou extra betalen. "De belangrijkste conclusie is dat het vinden van een manier om gezondheid en smaak te combineren de groei zal stimuleren", aldus Skidmore.
Sterker nog, meer dan 95% van de ondervraagde consumenten streeft ernaar om tot op zekere hoogte gezond te eten, maar tussendoortjes eten tijdens de BFY heeft voor iedereen een andere betekenis, waarbij de focus verschuift naar de specifieke behoeften van de persoon. Zo ontdekte Griffith dat 16% van de mensen op zoek is naar snacks die hun mentale welzijn ondersteunen, 25% wil producten die hun gewichtsbeheersingsdoelen ondersteunen en 30% wil een energieboost van hun snacks.
'Het bedrijf ontdekte ook verschillen tussen verschillende nationale markten.
"Franse consumenten zijn op zoek naar minder vet en volledig natuurlijk", zegt Skidmore. "Het draait allemaal om verwijderen, verminderen of elimineren. Spanje daarentegen is erg gesteld op toegevoegde voordelen – meer vezels, meer eiwitten. Dit komt grotendeels overeen met de Spaanse eetcultuur. Duitsland is ook interessant: er is een sterke hang naar duurzaamheid in Duitsland."
Een andere conclusie uit het Griffith-onderzoek was dat bijna twee derde (64%) van de consumenten zich bij het kiezen van snacks al laat leiden door voedingsinformatie op de verpakking, terwijl een nog groter deel let op een Nutri-Score C of een gelijkwaardige score. Dit sluit mooi aan bij de andere belangrijke drijfveer achter de ontwikkeling van BFY: regelgeving.
REGELAAR BEWEGINGEN
"De afgelopen tien jaar hebben toonaangevende internationale organisaties en overheden zich ingezet voor de ontwikkeling van een gezonder milieu en beleidsmaatregelen ondersteund om de gezondheid in Europa te verbeteren. Het is dan ook geen verrassing dat landen in de regio zich inspannen om de hoge hoeveelheden vet, suiker en zout in voedsel en dranken in Europa aan te pakken", aldus Reshovski.
Begin 2022 kondigde de Wereldgezondheidsorganisatie de lancering aan van een nieuw initiatief, het Sugar and Calorie Reduction Network, om gezondere diëten in de Europese regio van de WHO te promoten... Ondertussen introduceerde de Britse overheid nieuwe wetgeving om de promotie van HFSS-producten te beperken op basis van volume, prijs en locatie, zowel online als in winkels in Engeland.
De HFSS-maatregelen zouden naar verwachting in oktober van kracht worden, maar bezorgdheid over de inflatie in het Verenigd Koninkrijk heeft de regering voorlopig op de pauzeknop gedrukt. Desondanks heeft het spook van de verscherpte beperkingen marktleiders in het Verenigd Koninkrijk al aangezet tot intensieve NPD-programma's en herformulering.
In de EU is de meest urgente zorg de geplande invoering van geharmoniseerde voedingswaarde-etikettering en voedingsprofielen op de voorkant van verpakkingen.
In het kader van de 'Van boer tot bord'-strategie van de EU is de Europese Commissie nu ook van plan om tegen eind 2022 een voorstel in te dienen voor een geharmoniseerde verplichte voedingswaarde-etikettering op de voorkant van verpakkingen en voor het vaststellen van voedingsprofielen om de promotie van levensmiddelen met een hoog zout-, suiker- en/of vetgehalte te beperken. Het vaststellen van voedingsprofielen kan een hoog niveau van consumentenbescherming garanderen, aangezien hiermee drempelwaarden voor vet, zout en suiker worden ingevoerd waarboven producten geen gezondheids- of voedingsclaims meer mogen gebruiken, aldus Reshovski.
Dit heeft wederom geleid tot een stortvloed aan ontwikkelingswerk, ditmaal met als doel producten te leveren die een goede score kunnen behalen in welk systeem uiteindelijk ook wordt toegepast. Nutri-Score is een sterke kandidaat, maar krijgt vanuit sommige hoeken stevige kritiek en de invoering ervan is zeker niet vanzelfsprekend.
"Over het algemeen wordt verwacht dat snacks op de middellange termijn beïnvloed zullen worden door de implementatie van meer beleidsmaatregelen die nu door overheden in de hele regio worden ontwikkeld", aldus Reshovski.
DUURZAAMHEIDSVERHAAL
Hoewel duurzaamheid niet direct verband houdt met BFY, zorgt een 'beter voor mij, beter voor de planeet'-houding ervoor dat beide consumentenhoudingen vaak hand in hand gaan, vooral onder jongere consumenten. Biologisch is een goed voorbeeld, aldus Placzek: "Biologische producten worden gezien als gezonder en veiliger dan conventionele producten. Wanneer er een voedselcrisis of gezondheidscrisis is, kijken consumenten naar ziektepreventie en het verbeteren van de voeding. Naast subjectieve aspecten van superieure kwaliteit, zullen consumenten ook letten op de impact die biologische producenten hebben op hun lokale omgeving, de nationale economie en de gezondheid van de planeet."
In Frankrijk koopt 46% van de biologische kopers producten omdat ze deze beter voor het milieu vinden, terwijl 44% van de biologische kopers in Polen voor biologische producten kiest om gezondheidsredenen en 23% van de Duitse fans biologische producten gelijkstelt aan een hoge voedselveiligheid, zo bleek uit onderzoek van Mintel.
"Duurzaamheidstrends lopen als het om snacks gaat over het hele spectrum", bevestigt Lyons Wyatt. "In Duitsland kan het gaan om Fairtrade, slaafvrij, kinderarbeidvrij, traceerbare herkomst of bomen planten die gekoppeld zijn aan aankopen. In het Verenigd Koninkrijk groeit de waarde van Fairtrade-producten sneller dan die van supermarkten en we zien ook dat de claim '100% slaafvrij' ook stijgt."

of biologisch afbreekbaar tegen 2025.
“Op het gebied van verpakkingen zien we een toenemend gebruik van alternatieve materialen, zoals composteerbare materialen met een hoge barrière en papier.”
HET PLEZIERPRINCIPE
Consumenten voelen zich aangetrokken tot BFY-producten met duurzaamheidskeurmerken, maar dat beantwoordt niet de belangrijkste vraag: waarom eten mensen überhaupt hartige snacks? Placzek wijst op onderzoek van Mintel waaruit blijkt dat de populairste reden onder Duitse consumenten 'om mezelf te trakteren' is, wat door 45% van de respondenten werd genoemd. 39% volgde met 'om een verlangen te stillen' en 'om honger te stillen'.
Met andere woorden, bedrijven mogen nooit uit het oog verliezen dat snacken uiteindelijk draait om plezier. Snacks moeten tegenwoordig veel meer moeite doen om onze aandacht vast te houden, betoogt 'Skidmore: "We zitten constant op onze telefoons en iPads en genieten van veel schermtijd. Onze smaakzintuigen moeten veel meer werk verzetten om onze aandacht te trekken. Scherpe, sterke smaken worden daardoor veel belangrijker."
ONLINE EN KANALEN
"Online winkelen heeft de afgelopen twee jaar vrijwel elk FMCG-segment beïnvloed en het winkelgedrag blijft zich vandaag de dag verder ontwikkelen. Veel Europese consumenten hebben over het algemeen positieve ervaringen met online boodschappen bestellen en bezorgen, wat betekent dat deze trend aanhoudt", aldus Reshovski.
Voor een productcategorie die traditioneel voor een aanzienlijk deel van de omzet afhankelijk is van impulsaankopen, kan het feit dat consumenten fysieke winkels zouden kunnen verruilen voor online winkels, zorgen baren. Reshovski stelt echter dat de verandering van kanalen niet de bedreiging is gebleken die sommigen verwachtten.
Met de toenemende acceptatie van online verkoopkanalen doen Europeanen ook meer impulsaankopen online. Voor veel mensen worden snacks een regelmatige maaltijdvervanger en een manier om het lichaam te voeden, niet alleen een luxe traktatie. Hieruit kunnen we een paar conclusies trekken. Ten eerste verschuift impulsaankopen naar e-commerce en dat is niet meer weg te denken. Tegenwoordig is het slechts één van de vele manieren waarop consumenten snackproducten kunnen kopen. Ten tweede is het, vanwege de drukke levensstijl van jongere generaties en hun sterkere voorkeur voor flexibele maaltijdtijden, onwaarschijnlijk dat consumenten zullen stoppen met snacken," zegt hij.
Sommige retailers moeten echter beter gepositioneerd zijn om te kunnen inspelen op de toenemende online vraag, en daarvoor is de juiste infrastructuur nodig om gelijke tred te houden met de veranderende verwachtingen. De opkomst van Quick Commerce in stedelijke gebieden is daar een voorbeeld van.
"We zien gemak een nieuwe definitie krijgen dankzij verschuivingen in thuisconsumptie", zegt Lyons Wyatt. "Er is een absolute verschuiving in de manier waarop consumenten snacks consumeren, omdat ze dankzij hybride werkmodellen meer dan ooit thuis doen. Gemak betekende vroeger gemak voor onderweg, maar nu is het daadwerkelijk gemak voor onderweg en thuis."
"Veel traditionele retailers, zoals DIA en Kaufland, zijn een commercieel partnerschap aangegaan met snelle bezorgbedrijven om de service te versnellen en hun aanbod aantrekkelijker te maken voor jongere consumenten", aldus Reshovski.
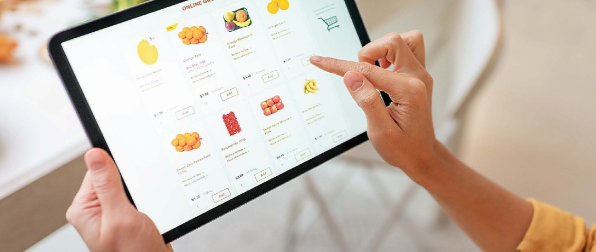
Volgens Kantar Worldpanel vertegenwoordigt de online FMCG-verkoop 7.6% van alle FMCG in het Verenigd Koninkrijk, 6.2% in Frankrijk en slechts 2.4% in Spanje. Daarmee lopen Europese landen ver achter op hun Aziatische tegenhangers. In Zuid-Korea (20.3%) en China (15.2%) liggen de aandelen veel hoger.
In Spanje heeft de supermarktketen DIA een overeenkomst gesloten met het bezorgplatform Uber Eats om een nieuwe distributiedienst te lanceren voor levensmiddelen, hygiëneproducten en persoonlijke verzorgingsproducten. In het Verenigd Koninkrijk is Sainsbury's een samenwerking aangegaan met Deliveroo, waardoor klanten toegang hebben tot duizenden producten van Sainsbury's en deze binnen ongeveer 20 minuten kunnen laten bezorgen.
Hoewel deze verschuiving naar online en Q-Commerce de richting van de reis kan aangeven, is het belangrijk om te erkennen dat het een relatief klein deel van het totaalbeeld blijft, zoals Euromonitor uitlegt: "Omdat mensen veel meer dan normaal thuis vastzaten, kwam e-commerce tijdens de pandemie goed van pas als winkelkanaal. Hartige snacks bleven echter ruim verkrijgbaar in een breed scala aan winkels, waarbij consumenten hun hartige snacks nog vaker dan normaal kochten tijdens het boodschappen doen, aangezien ze vanwege het virus probeerden hun winkelbezoeken te minimaliseren. Dit betekent dat, hoewel de online verkoop in 2020 een sterke omzetgroei en marktaandeelgroei liet zien, deze nog steeds slechts 5% van de totale regionale retailwaarde vertegenwoordigde, en dat aandeel in 2021 zelfs licht daalde. Het e-commercekanaal is het best ontwikkeld in het Verenigd Koninkrijk, maar vertegenwoordigde hier in 10 nog steeds minder dan 2021% van de totale omzet."
Euromonitor stelt duidelijk dat de meeste boodschappen – inclusief snacks – nog steeds in een fysieke winkel worden gedaan: "Supermarkten, hypermarkten en discountwinkels waren in 68 samen goed voor 2021% van de omzet in de regio, en voor moderne supermarkten als geheel zelfs voor 81%. Hoewel impulsaankopen van hartige snacks via gemakswinkels, tankstations en zelfstandige kleine winkeliers belangrijk blijven, worden snacks steeds vaker meegenomen in de wekelijkse boodschappen bij de grotere winkels in West-Europa. Supermarkten alleen al zijn goed voor 72% van de omzet aan hartige snacks in Nederland."
INFLATIEDRUK.
Tot zover positief, maar het inflatiespook zou de best voorbereide plannen van snackproducenten wel eens in de war kunnen schoppen, aldus Lyons Wyatt: "Dit is niet de eerste en ook niet de laatste inflatie die we zullen zien, maar deze is heel anders. Sinds de Grote Depressie in de jaren twintig is er nog nooit zo'n convergentie van inflatiebevorderende factoren geweest. Energie, COVID, het einde van overheidssteun, tekorten aan ingrediënten en componenten, tekorten aan arbeidskrachten, verzendkosten, verstoringen in het transport, tekorten aan voorraden, stijgende grondstoffenprijzen en een ongelijke consumentenvraag zijn allemaal factoren die leiden tot aanzienlijk hogere inputkosten." Ze voegt eraan toe dat de oorlog in Oekraïne ook een grote impact heeft op de beschikbaarheid van ingrediënten in het algemeen en biologische producten in het bijzonder.
Placzek is het ermee eens dat inflatie de komende maanden de krantenkoppen zal halen: "Hoewel COVID-19 de afgelopen twee jaar de dominante invloed op het consumentengedrag heeft gehad, zal de nadruk in 2022 steeds meer op de kosten van levensonderhoud komen te liggen. Verschillende markten staan voor hun eigen uitdagingen, maar hoge energieprijzen, een sterke consumentenvraag en verstoringen in de toeleveringsketen betekenen dat inflatie een wereldwijd probleem is. Stijgende prijzen leiden tot een intensivering van bewust winkelen en een grotere controle op bestedingspatronen."
Uit onderzoek van Mintel blijkt dat in 2021 41% van de Duitsers aangaf een boodschappenlijstje te maken en zich daaraan te houden. 36% gaf aan dat de kosten van levensonderhoud hen ertoe aanzetten om merkproducten in te ruilen voor huismerkproducten uit de supermarkt.
"Dit alles betekent dat de inflatie in Europa en ook in de VS zal toenemen. We maken ons niet alleen grote zorgen over de beschikbaarheid van producten, maar ook over de betaalbaarheid ervan voor consumenten", vervolgt Lyons Wyatt.
Ze waarschuwt dat fabrikanten de voor- en nadelen van prijsverhogingen moeten afwegen en moeten bepalen wanneer ze deze moeten doorvoeren: "Ik besef dat er enorme kostenstijgingen zijn, alleen al voor de inkoop van ingrediënten, de verpakking en het transport, maar we moeten dat ook afwegen tegen alle omzet die je mogelijk misloopt."
Zorg ervoor dat de promotie-intensiteit toeneemt naarmate consumenten op zoek zijn naar koopjes. We proberen allemaal zuinig om te gaan met ons geld en je wilt je trouwe klanten echt bereiken en je communicatie daarop afstemmen.
Als het op innovatie aankomt, focus dan op innovatie die de marge vergroot en voordelen biedt voor het opbouwen van eigen vermogen om hogere prijzen te ondersteunen. Nu de inflatie toeneemt, kun je instappakketten toevoegen aan je Tange om te voorkomen dat consumenten afhaken. Misschien bood je voorheen meer waarde met deelpakketten, nu heb je ook kleine pakketten nodig.
"De hoge inflatie dwingt mensen om hun winkelgewoonten in de supermarkt aan te passen. Omdat veel Europeanen zich zorgen maken over de voedselprijzen, zijn de belangrijkste dingen die we kunnen verwachten een afname van het aantal supermarktbezoeken, een grotere voorkeur voor goedkopere opties (wat al gebeurt), waaronder huismerkproducten, en meer vermaak thuis", beaamt Reshovski.
De prijzen van voedingsmiddelen zullen naar verwachting blijven stijgen, wat betekent dat de betaalbaarheid zal afnemen. We kunnen dus een zekere daling in de verkoop van sommige categorieën verwachten. De consumentenvraag naar eiwitrijke en gezondere snacks zal naar verwachting minder gevoelig zijn voor prijsstijgingen, omdat Europese consumenten, met name die uit westerse landen, naar verwachting geen concessies zullen doen aan gezonde voeding. Aardappelchips en tortillachips daarentegen zullen waarschijnlijk meer last hebben van de toenemende inflatie.
Hij merkt ook op dat de inflatie niet alle Europese markten in dezelfde mate treft – althans tot nu toe. De voedselprijzen in landen zoals Frankrijk stegen met minder dan 3%, vergeleken met een stijging van meer dan 10% in sommige Oost-Europese landen in het eerste kwartaal van 2022. Dit betekent dat Oost-Europese consumenten mogelijk veel gevoeliger zijn voor toekomstige prijsveranderingen.
Het is geen verrassing dat Euromonitor verwacht dat inflatie een kans biedt voor huismerken: "Hoewel consumenten tijdens crises zoals de pandemie de neiging hebben om te zoeken naar beproefde merken, was het huismerkensegment nog steeds goed voor een kwart van de verkoop van hartige snacks, en steeg het zelfs tot 38% bij noten, zaden en trailmixen."
Huismerkproducten slagen er over het algemeen in om gelijke tred te houden met de nieuwste innovaties op het gebied van hartige snacks. Sommige retailers bieden zelfs premium huismerkproducten aan. Gezien de druk die COVID-19 uitoefende op het besteedbare inkomen van sommige huishoudens, bleven huismerkproducten een populaire optie tijdens de pandemie. Huismerkproducten komen qua kwaliteit doorgaans overeen met merkproducten, maar worden toch tegen lagere prijzen verkocht.
WAAR NAARTOE?
Hoewel hartige snacks niet alle grote uitdagingen en onzekerheden kunnen ontlopen waarmee Europese bedrijven te maken krijgen, zijn analisten van mening dat er nog aanzienlijke groeimogelijkheden zijn.
De cijfers van Kantar laten zien waarom. Zelfs in het Verenigd Koninkrijk, de grootste markt in Europa voor hartige snacks, nemen ze nog steeds slechts 6% van het totale 'maagaandeel' in. Dit aandeel varieert met de leeftijd, met een piek van 8.8% bij 10- tot 15-jarigen, een geleidelijke daling tot 4.8% bij 55- tot 64-jarigen en slechts 3.6% bij 65-plussers.
Als we afgaan op de prestaties uit het verleden van de sector, dan lijkt het erop dat zelfs de huidige geopolitieke tegenwind de sector voor hartige snacks uit koers kan brengen.
Wereldwijd aardappeloverzicht
De vijf belangrijkste nieuwsberichten, prijzen, ziektewaarschuwingen en evenementen. Doordeweekse ochtenden, geen reclame.
Gekoppeld in dit materiaal
Verwante verhalen
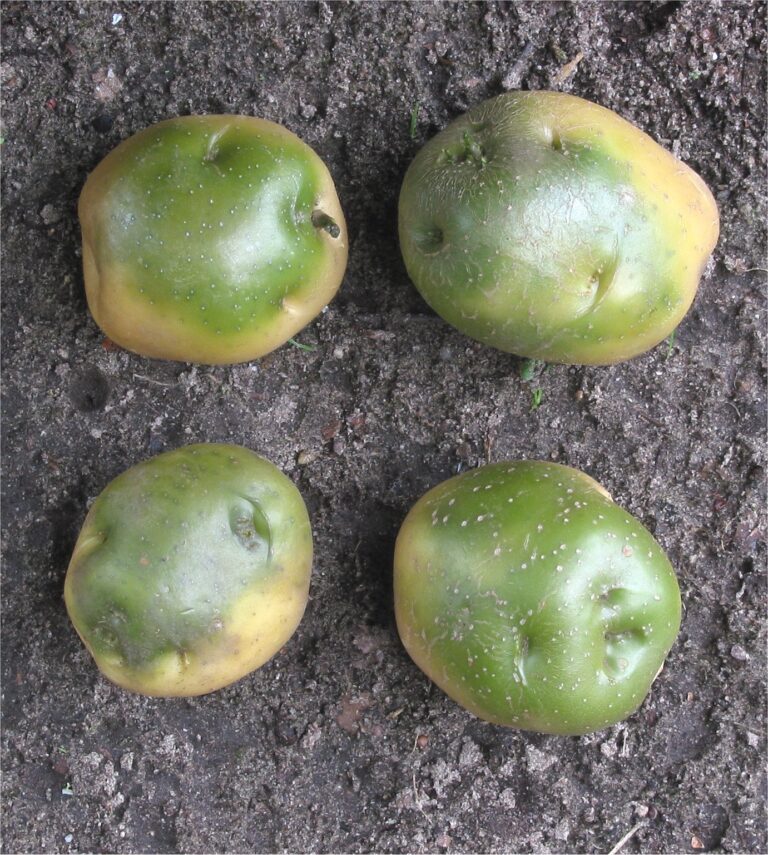
Wereldwijd: Aardappelen onder winkelverlichting kunnen de limiet van 200 mg/kg glycoalkaloïden binnen 36 uur overschrijden.
Wereldwijd: Aardappelen stoten 0.46 kg CO2e per kg uit, diepvriesfriet 0.95–1.21 kg in levenscyclusstudies.